

Ипотека сегодня: точка входа в собственное жильё
Ипотека давно перестала быть «страшным кредитом на полжизни». Сейчас это управляемый финансовый инструмент, если понимать условия, просчитывать риски и хладнокровно сравнивать продукты. Рынок за последние годы сильно изменился: появились гибкие программы, субсидированные ставки от застройщиков, новые требования к заёмщикам и масса онлайн‑сервисов, которые экономят время и деньги.
Ниже — структурированный разбор, как устроена ипотека сегодня, что такое «ипотека 2025 условия и ставки» на практике и как использовать все это себе в плюс.
---
Что реально изменилось на рынке ипотеки
Роль государства и регулятора
За последние годы государство активно вмешивается в ипотечный рынок через программы субсидирования и регулирования ключевой ставки ЦБ. Это привело к двум ключевым эффектам:
- ставки стали более предсказуемыми и прозрачными;
- у заёмщика появилось больше инструментов оптимизации: рефинансирование, смена банка, комбинированные программы.
Сейчас важнее не «поймать самую низкую цифру в рекламе», а правильно прочитать полные условия кредитования: эффективная ставка, комиссия за сопровождение, страхование, опции досрочного погашения, штрафы.
Ключевой тренд 2023–2025 годов — рост дифференциации продуктов. Один и тот же банк может предлагать принципиально разные условия в зависимости от канала (через застройщика, напрямую, через брокера) и типа программы (рынок, новостройка, господдержка, семейная ипотеки и т.д.).
---
Ипотека 2025: условия и ставки без иллюзий
Под формулировкой «ипотека 2025 условия и ставки» обычно скрывается несколько сценариев:
1. Базовые рыночные программы. Ставка привязана к ключевой ставке ЦБ плюс маржа банка. Формально цифра может выглядеть выше, чем в рекламных баннерах, но в таких продуктах меньше скрытых доплат.
2. Субсидированные программы от застройщиков. Красивая ставка (например, 0,1–3% годовых) достигается за счёт повышения цены квартиры или внутренних субсидий. Вы экономите на платеже, но важно проверить итого‑стоимость объекта.
3. Господдержка. Специальные льготные программы (семейная ипотека, ИТ‑ипотека и т.п.), где часть процентной ставки фактически оплачивает государство.
Ставка — только вершина айсберга. Критичны полные расходы за весь срок: сумма переплаты, стоимость страховок, оценка, дополнительные услуги (например, платный «личный менеджер», смс‑информирование, сервисные пакеты).
---
Как сравнивать банки и продукты без лишней суеты
Ключевые метрики и технические параметры
Чтобы «ипотечные кредиты сравнение банков» было объективным, нужно смотреть не на рекламные слоганы, а на набор конкретных параметров. Минимальный технический чек-лист выглядит так:
- Эффективная процентная ставка (APR) — реальная стоимость кредита с учётом всех обязательных расходов.
- Полная стоимость кредита (ПСК) — сколько денег вы отдадите банку за весь срок при текущем графике.
- Параметры аннуитетного или дифференцированного платежа — разный профиль нагрузки на бюджет во времени.
- Гибкость досрочного погашения — можно ли уменьшать платёж, сокращать срок, есть ли мораторий или комиссии.
- Требования к заёмщику — минимальный доход, стаж, тип занятости, наличие поручителей, первоначальный взнос.
Чем точнее вы понимаете эти термины, тем проще выбрать выгодный банк для ипотеки без привязки к навязчивым консультациям.
---
Практический чек-лист заёмщика
Короткий алгоритм, который можно применить сразу:
- Сначала определите комфортный платёж, а не максимальную сумму кредита.
- Соберите 3–5 программ и сделайте ипотечные кредиты сравнение банков по ПСК, а не только по ставке.
- Для каждой программы запросите индивидуальные условия (ставка часто меняется после скоринга).
- Проверьте, как на самом деле банк считает просрочку и штрафы — это критично при форс-мажорах.
- Оцените «сценарий выхода»: насколько просто будет рефинансировать или закрыть кредит досрочно.
Такой подход позволит не просто выбрать выгодный банк для ипотеки, а подобрать продукт, который выдержит изменения в вашей жизни: смена работы, декрет, переезд, падение доходов.
---
Вдохновляющие примеры и успешные кейсы
Кейс 1: Семья с обычным доходом и ставка, которая «работает на них»
Семья с совокупным доходом около среднего по региону решила купить квартиру в новостройке. Им активно навязывали псевдольготную ставку через застройщика. Они сделали простое действие: запросили расчёты в трёх банках, отдельно сравнили:
- итоговую стоимость квартиры;
- ПСК по стандартной и субсидированной программе;
- размер ежемесячного платежа при досрочном погашении через 5–7 лет.
Оказалось, что якобы дешёвая ипотека удорожает квартиру на 10–12%. Семья выбрала стандартную программу с чуть большей ставкой, но рефинансировала её через два года, когда снижалась ключевая ставка. Их итоговая переплата оказалась ниже, чем у соседей с «суперльготной» рекламной программой, а квартира — дешевле.
Этот пример показывает, что критичен не красивый процент «сейчас», а стратегия на весь срок кредита.
---
Кейс 2: Как инвестор использовал господдержку с умом
Инвестор покупал квартиру под сдачу. Вместо того чтобы гнаться за краткосрочной доходностью, он проанализировал параметры «ипотека с господдержкой лучшие предложения банков» и выбрал программу, где:
- ставка чуть выше, чем в агрессивных акциях застройщиков;
- зато отсутствуют скрытые комиссии и есть свободное досрочное погашение без штрафов;
- есть возможность реструктуризации при падении арендного потока.
В результате арендный доход покрывает платёж с запасом, а накопленные средства он периодически направляет на досрочное погашение основного долга, ускоряя снижение процентной нагрузки. Здесь ипотека стала не просто долгом, а частью инвестиционной стратегии с понятным денежным потоком.
---
Как развиваться финансово и повышать шансы на одобрение
Работа с доходом, долговой нагрузкой и кредитной историей
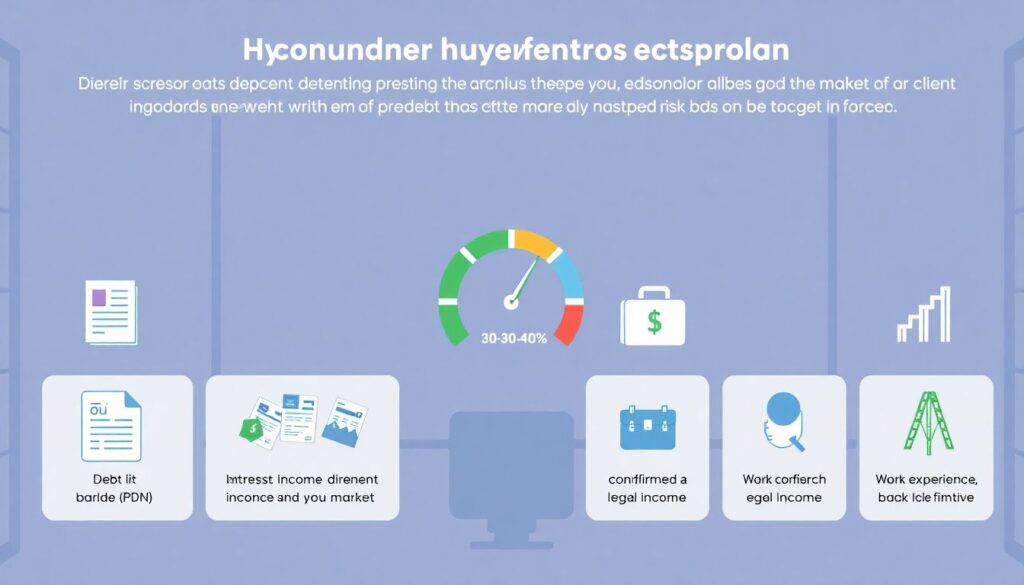
Условия банка — это не только о рынке, но и о вас лично. На ставку и доступный лимит сильно влияет ваш профиль риска:
- Показатель долговой нагрузки (ПДН). Банки оценивают, какую долю дохода вы уже тратите на кредиты. Оптимально держать ПДН ниже 30–40%.
- Белый доход и стаж. Подтверждённая «белая» зарплата, стабильный стаж на одном месте работы и официальная занятость дают вам доступ к лучшим программам.
- Кредитная история. Даже одна небольшая, но вовремя закрытая рассрочка формирует позитивный скоринговый профиль.
Если ипотека — цель на 1–2 года вперёд, имеет смысл заранее:
- закрыть мелкие кредиты и кредитные карты;
- сформировать подушку в 3–6 месячных расходов;
- стабилизировать место работы и официальные доходы хотя бы на 6–12 месяцев.
---
Долгосрочная стратегия заёмщика
Ипотека — это не финальный приговор, а гибкая система. Уже на старте полезно заложить:
- план под досрочное погашение (например, раз в год вносить сумму годового бонуса);
- резервный фонд, который покрывает платежи минимум на полгода;
- понимание, когда и на каких условиях вы будете рефинансировать кредит.
Так ипотека превращается из «страха на 20 лет» в управляемый проект, где вы постепенно снижаете долговую нагрузку и повышаете личную финансовую устойчивость.
---
Практика: как самостоятельно посчитать платежи и проверить банк
Онлайн‑инструменты и расчёт сценариев
Перед тем как подписывать договор, обязательно «прогоните» кредит через разные сценарии. Самый простой и доступный каждому инструмент — рассчитать ипотеку онлайн калькулятор банков на сайтах самих кредитных организаций и независимых сервисах.
Как использовать калькулятор максимально эффективно:
- Меняйте срок кредита и сравнивайте, на сколько растёт или падает переплата.
- Пробуйте сценарий с ежегодным досрочным погашением и без него — так вы увидите реальную экономию по процентам.
- Вводите разные уровни первоначального взноса: иногда увеличение взноса на 5–10% даёт существенное снижение ставки и переплаты.
Важно: онлайн‑калькулятор — это предварительный расчёт. Финальные условия вы получите только после одобрения заявки и оценки рисков банком, но именно калькулятор позволяет отсеять заведомо невыгодные варианты ещё на этапе выбора.
---
Ресурсы для обучения и роста финансовой грамотности
Чтобы комфортно ориентироваться в изменяющихся условиях, полезно выстроить свою «систему обучения». Не нужно становиться финансовым аналитиком, достаточно базового понимания:
- как формируется ставка;
- как работает аннуитетный платёж;
- какие риски у разных типов программ (рыночная, льготная, субсидированная).
Где брать знания и практику:
- Официальные сайты ЦБ и профильных министерств. Там публикуются разъяснения по господдержке, новые требования к банкам, рекомендации по защите прав заёмщиков.
- Образовательные проекты крупных банков и маркетплейсов. У многих есть бесплатные курсы и вебинары по ипотеке, рефинансированию, планированию бюджета.
- Финансовые блогеры и аналитики — важно сверять их мнения с первоисточниками, но они помогают перевести сложные термины на простой язык.
- Форумы и реальный опыт людей. Учитывайте, что это частные случаи, но они подсказывают, на какие «подводные камни» обращать внимание.
Сочетание официальных источников и живого опыта даёт устойчивый навык: вы быстрее ориентируетесь в новых продуктах, легче ведёте переговоры с менеджерами и не поддаётесь на агрессивный маркетинг.
---
Итог: ипотека сегодня — это сложный, но вполне прозрачный инструмент, если подойти к нему как к проекту: с расчётами, анализом условий, пониманием рисков и планом развития. Используя технологии, образовательные ресурсы и реальные кейсы, вы не только сможете подобрать адекватные условия, но и выстроить личную стратегию движения к собственному жилью без излишнего стресса.